 Crypto3D
期权入门:看懂 Put、Call 与卖方的选择
期权是一项有期限的买卖约定:买方付钱获得选择权,卖方收钱承担履约义务。看懂这一区别,再看双币赢、末日期权和段永平的操作,就容易理解了。
四种操作:谁有权利,谁承担义务?
Call 是按约定价格买入的权利,Put 是按约定价格卖出的权利。“买、卖”则表示你付钱获得这项权利,还是收钱把权利交给别人。
| 名称 | 含义 |
|---|---|
| 标的 | 合约对应的资产,如 BTC、ETH、苹果股票 |
| 行权价 | 合约约定的买卖价格,选定后不会跟着现货报价变化 |
| 到期日 | 这项权利的期限;能否提前行权,取决于合约规则 |
| 权利金 | 买方为这项权利支付的价格,不是行权价,也不是保证金 |
| 操作 | 买卖的是什么? | 单个仓位的方向 |
|---|---|---|
| 买 Put | 获得按约定价格卖出的权利 | 偏看空 |
| 卖 Put | 承担按约定价格买入的义务 | 偏看多 |
| 买 Call | 获得按约定价格买入的权利 | 偏看多 |
| 卖 Call | 承担按约定价格卖出的义务 | 偏看空 |
现金结算的期权用差额实现这些经济结果,不一定交付币或股票。组合持仓的方向,要把现货和期权一起看。
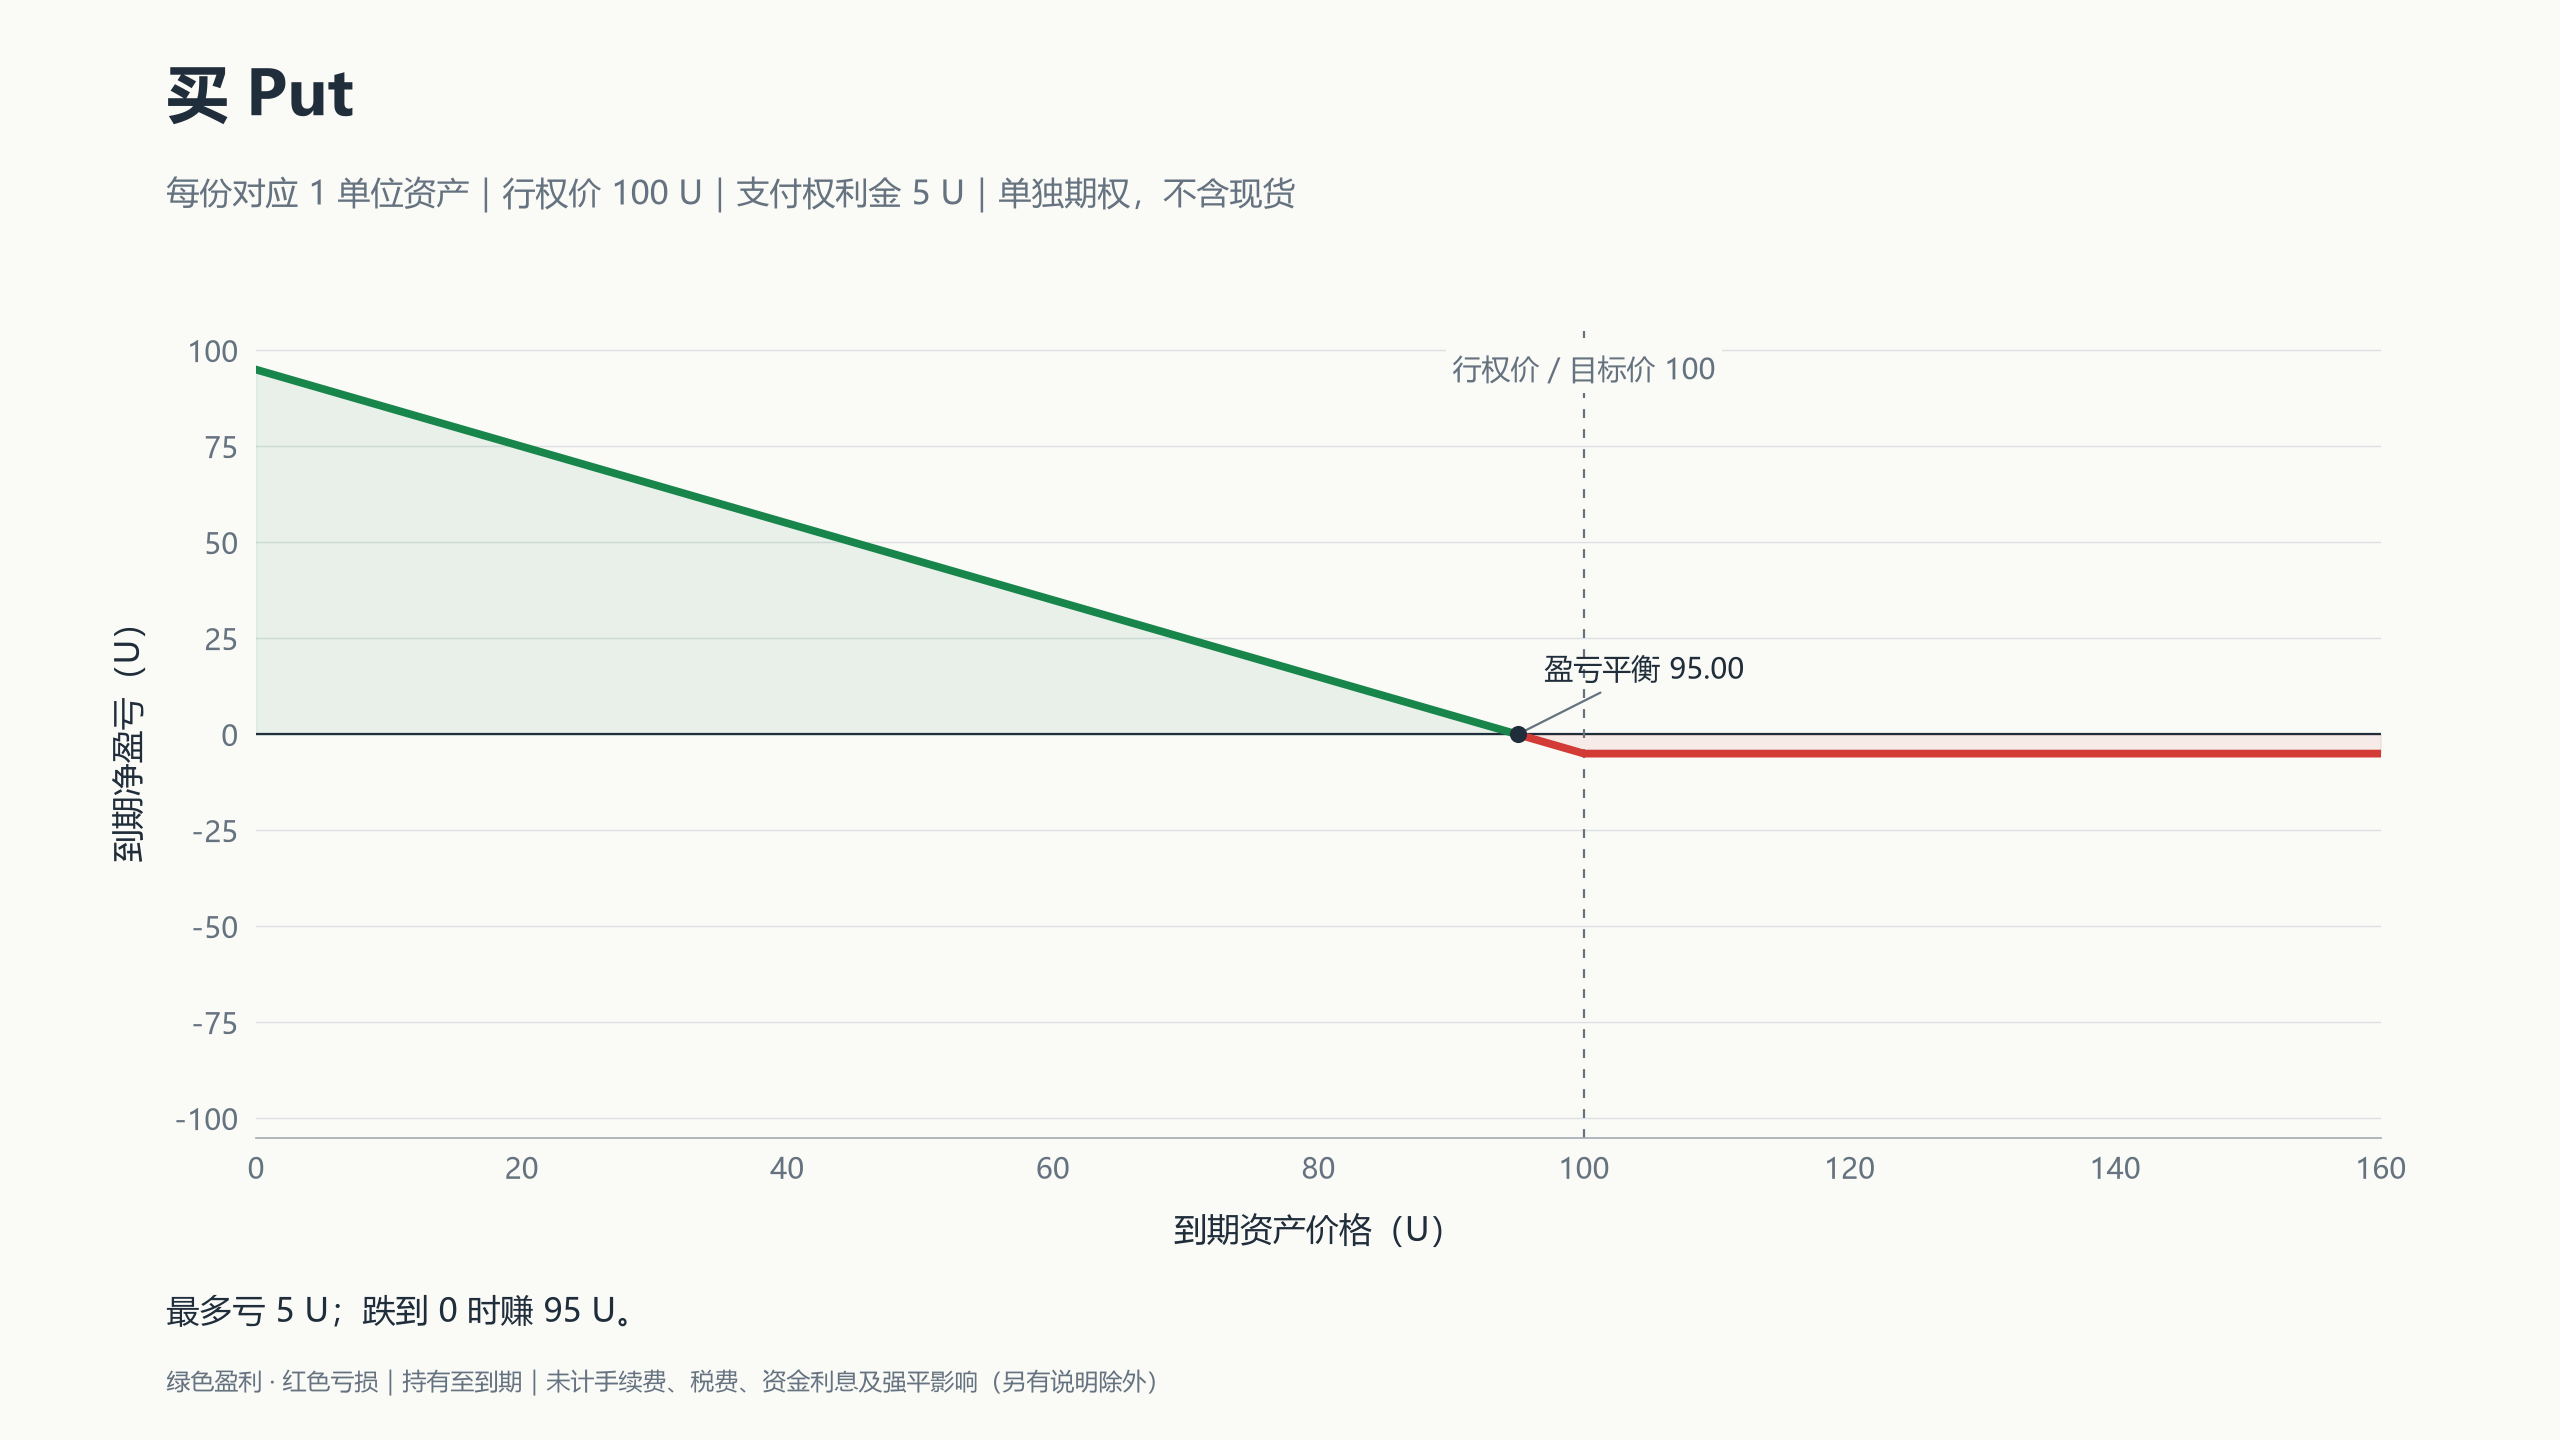
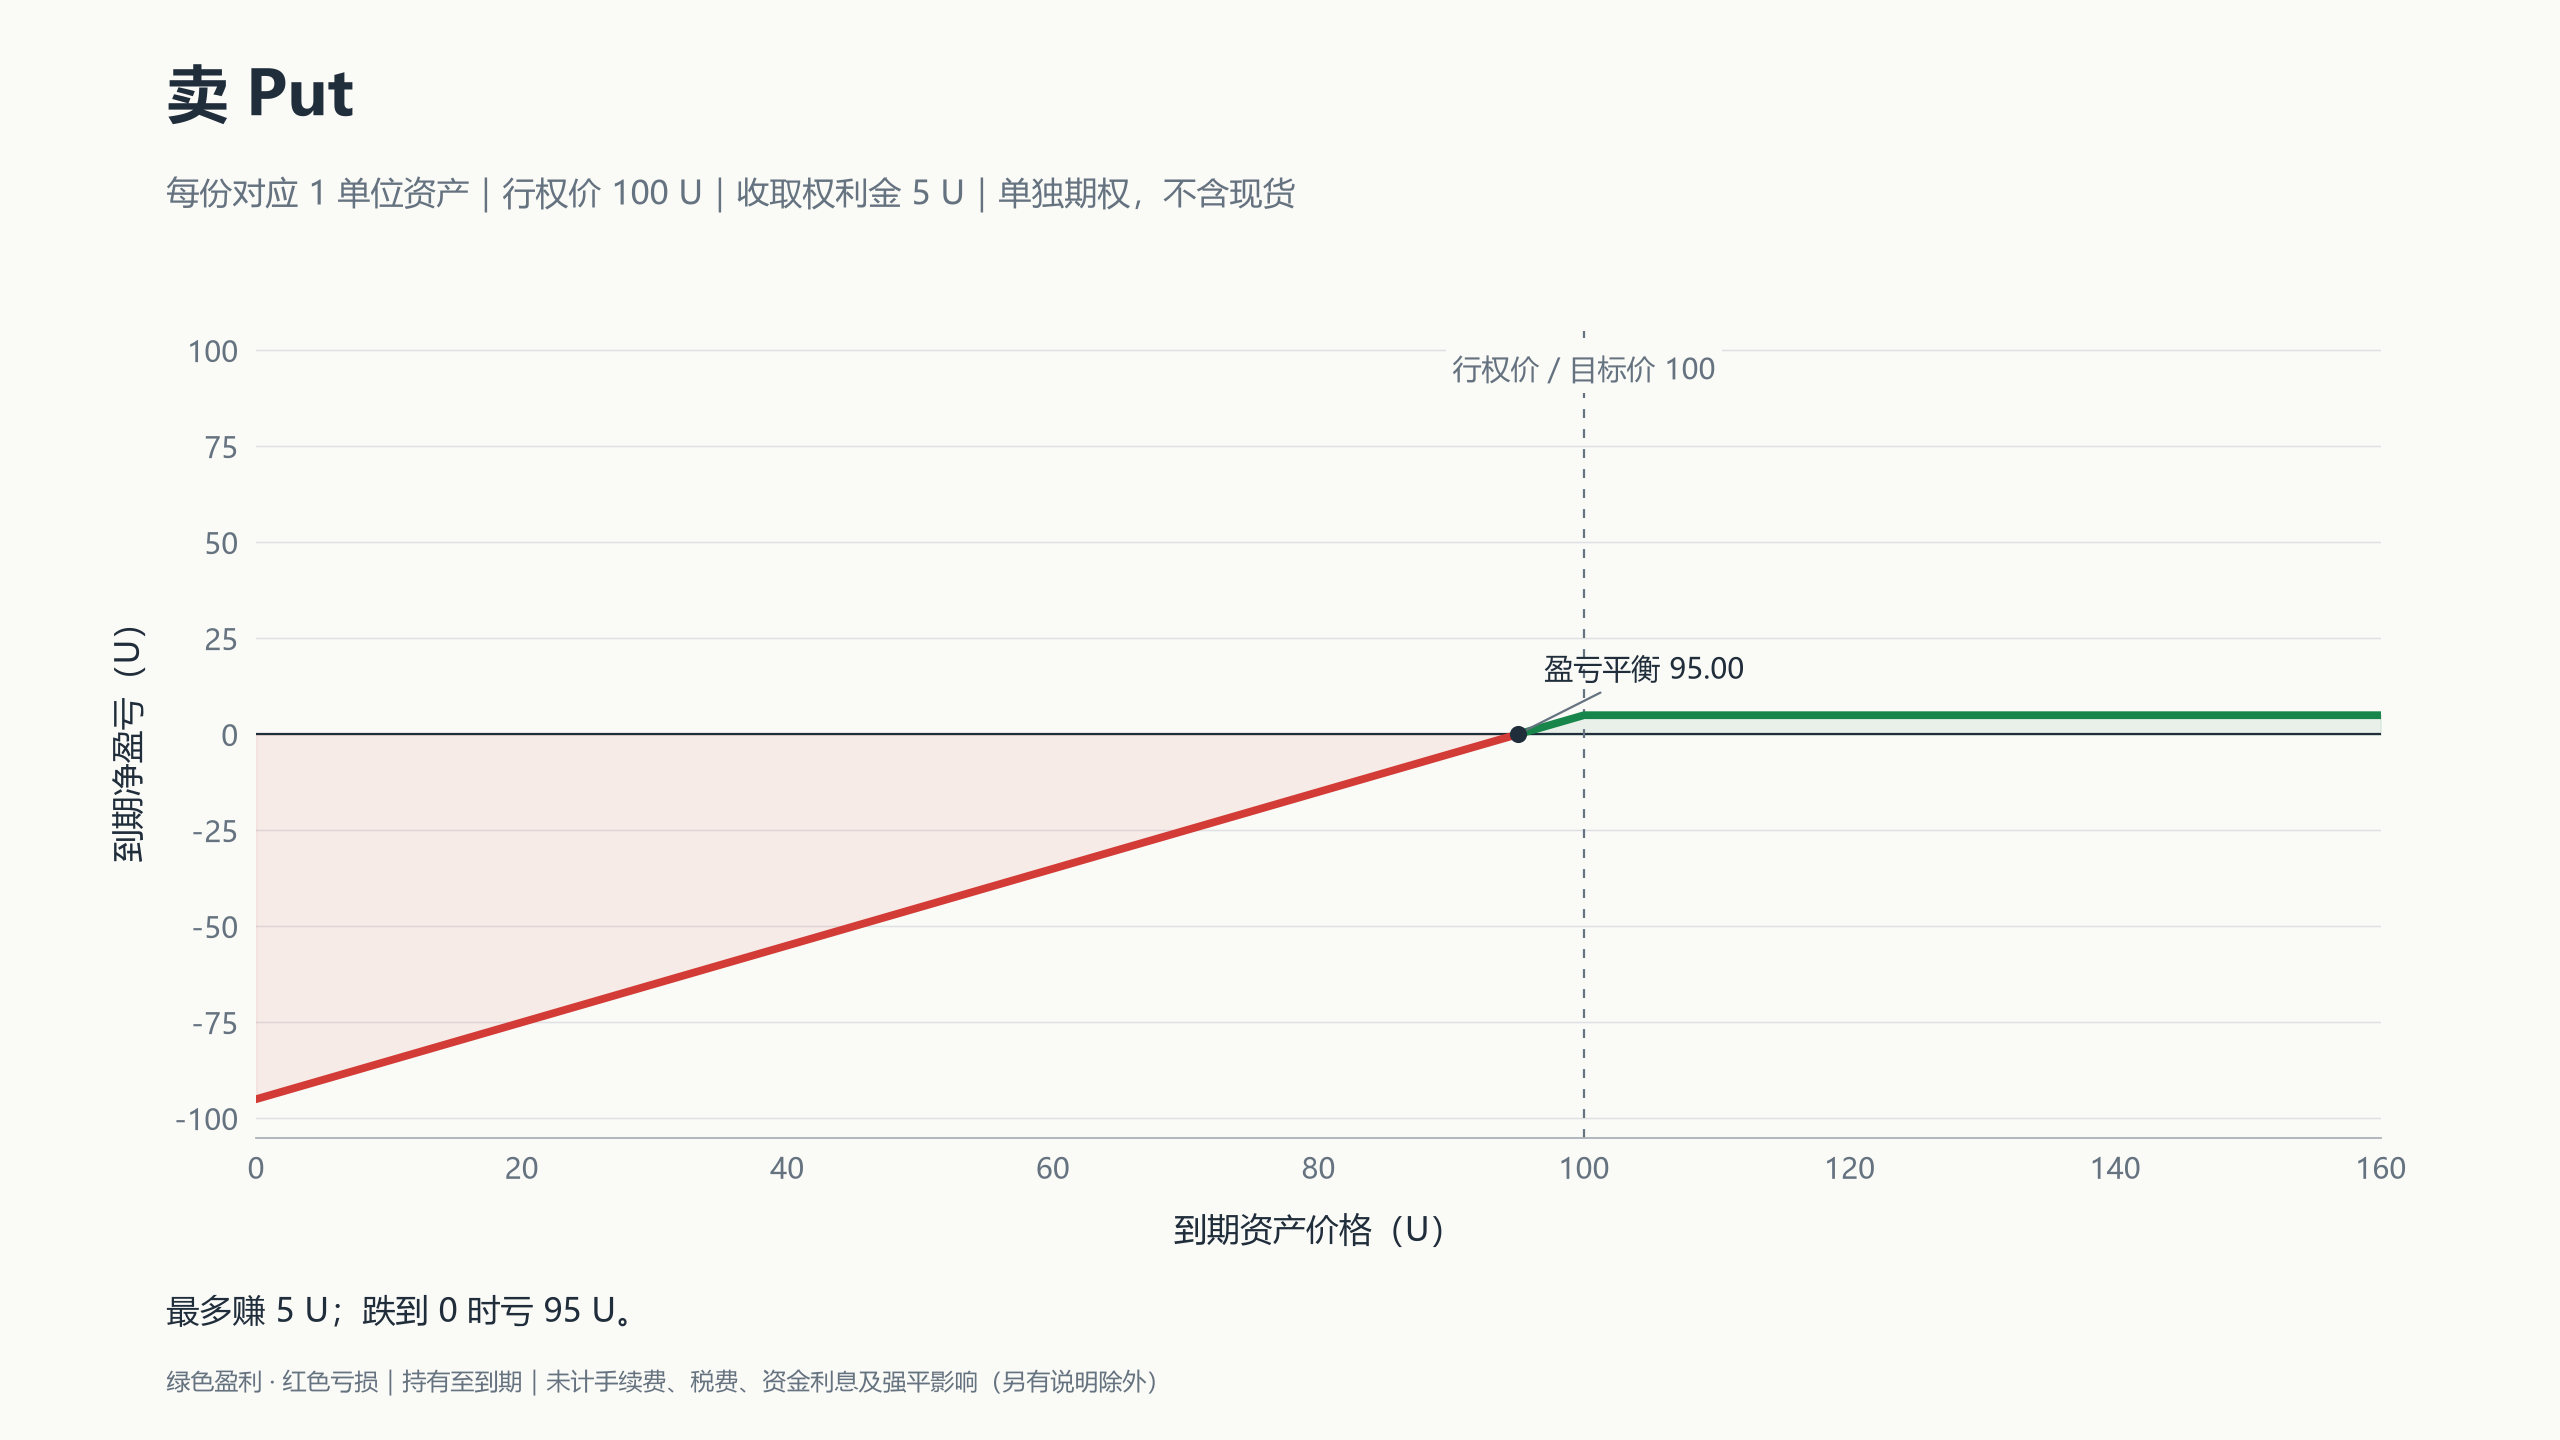
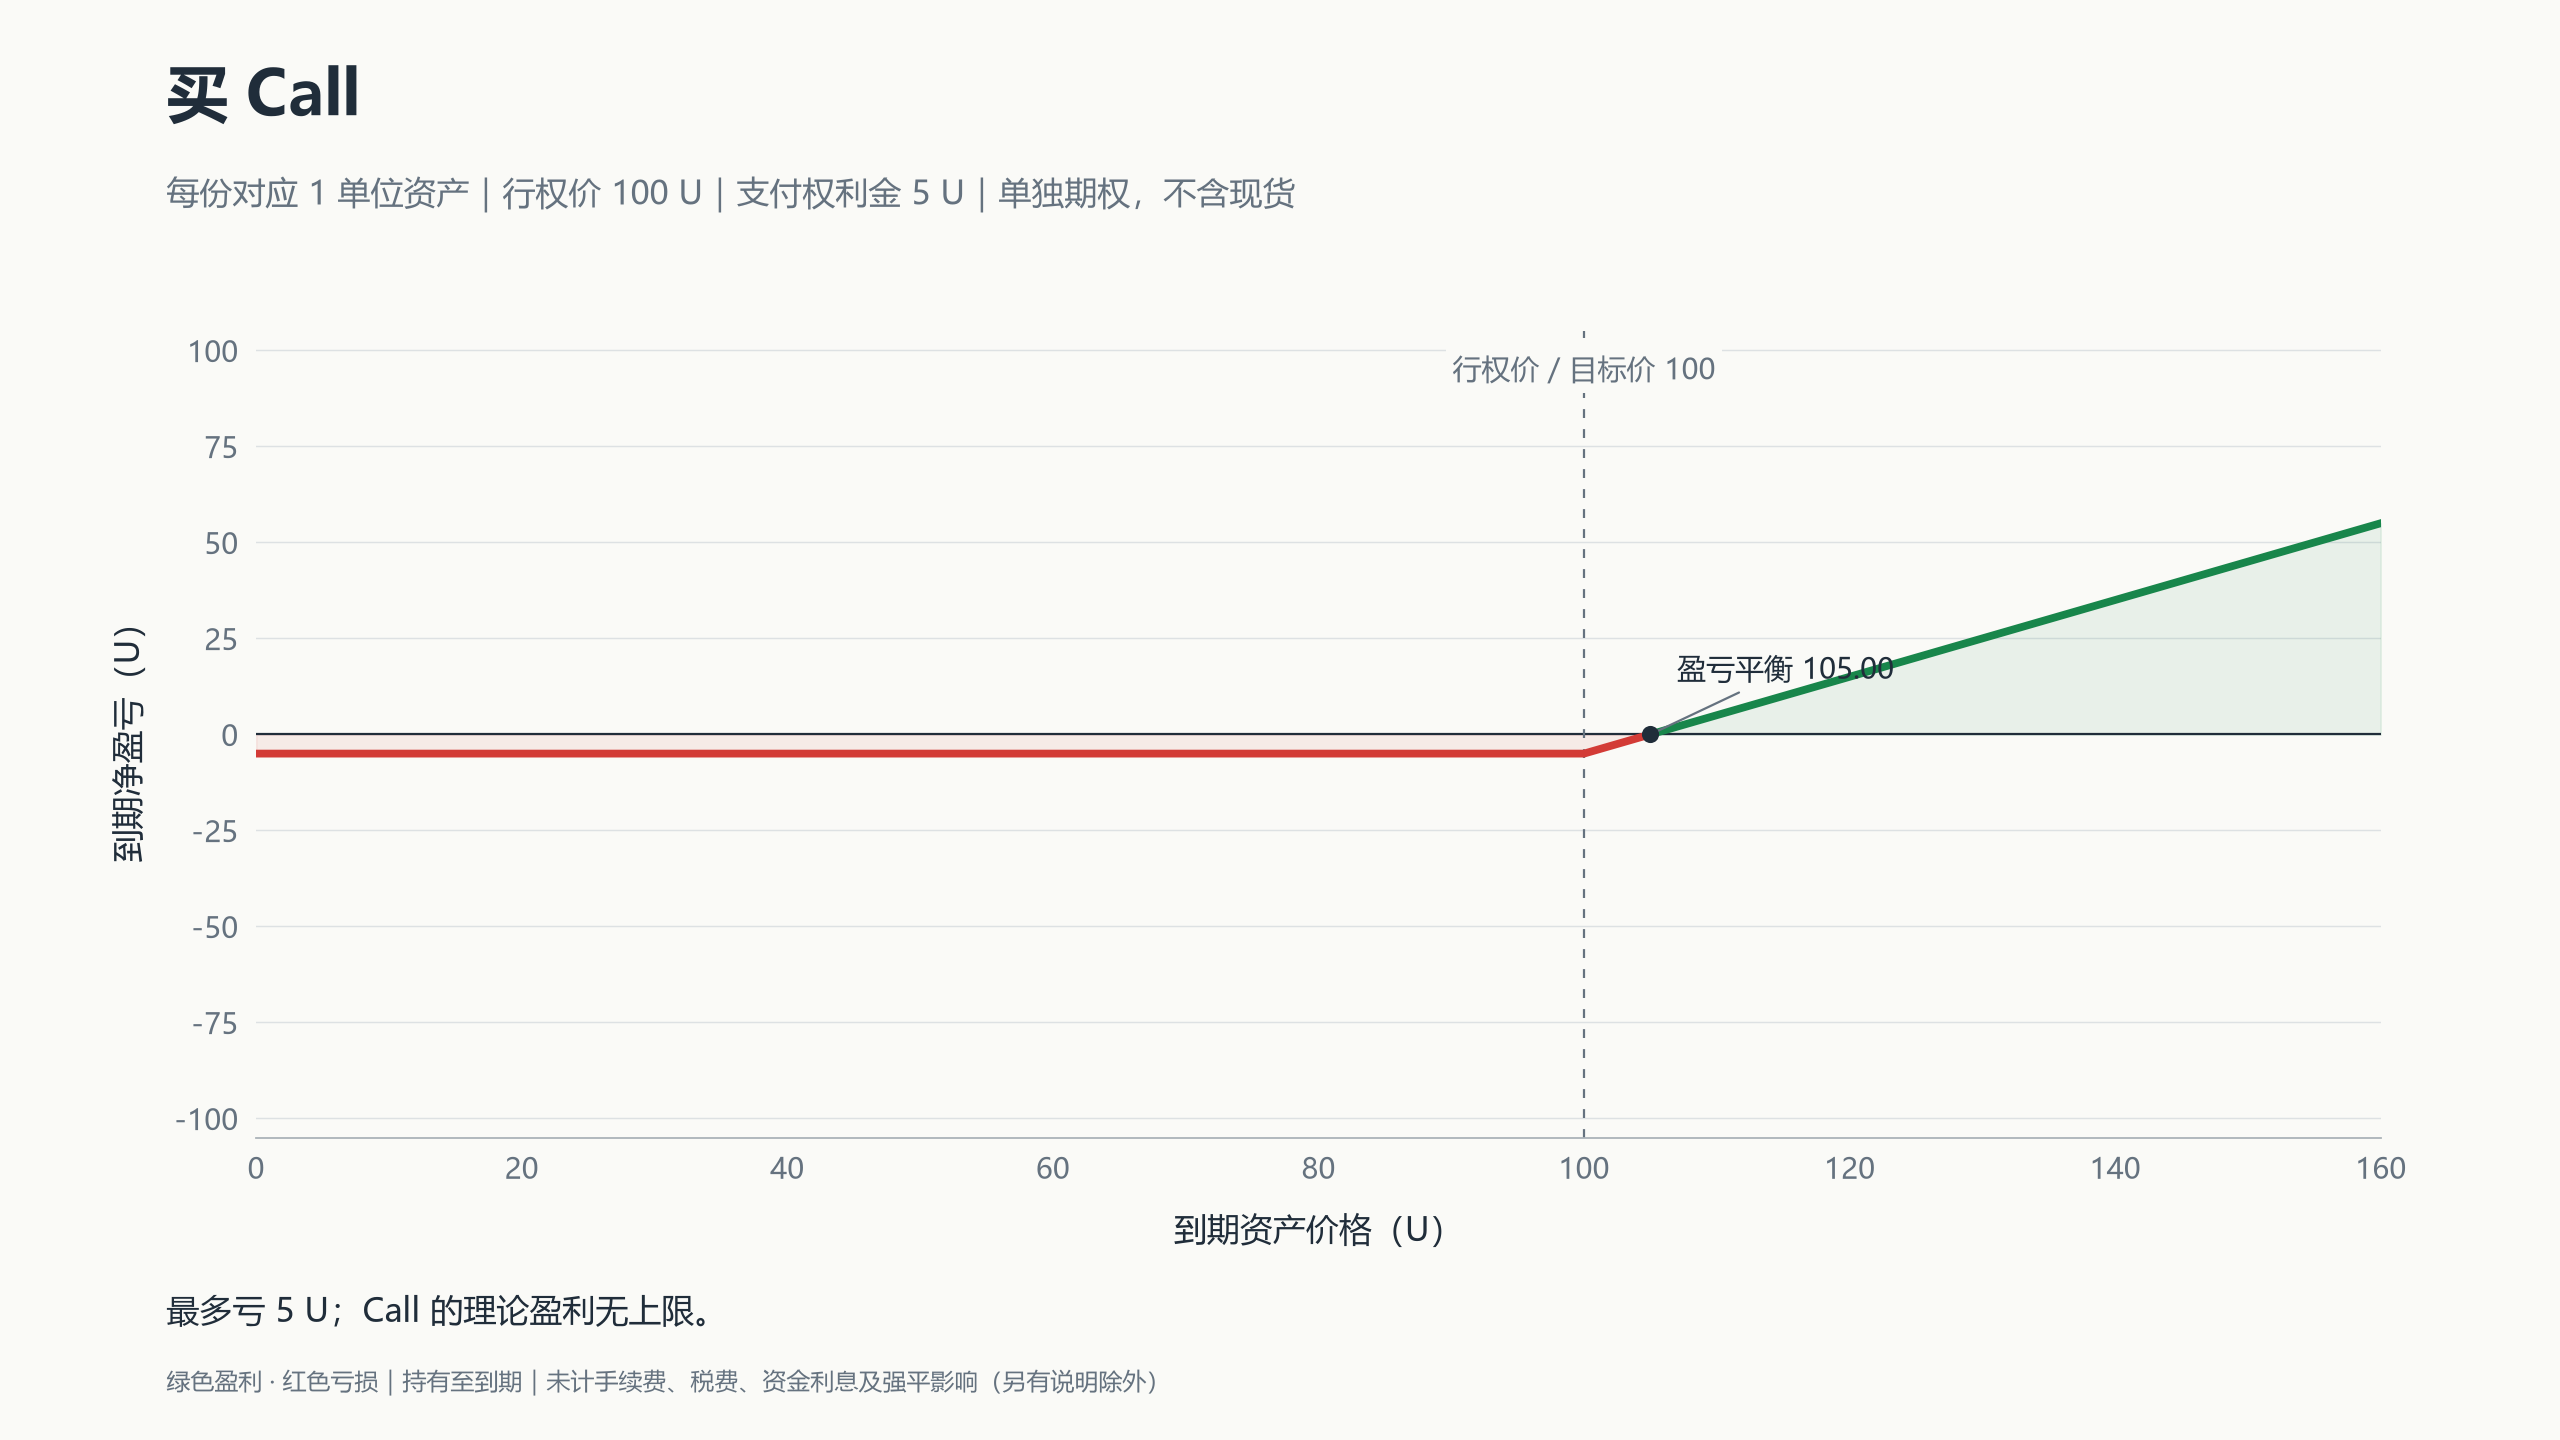
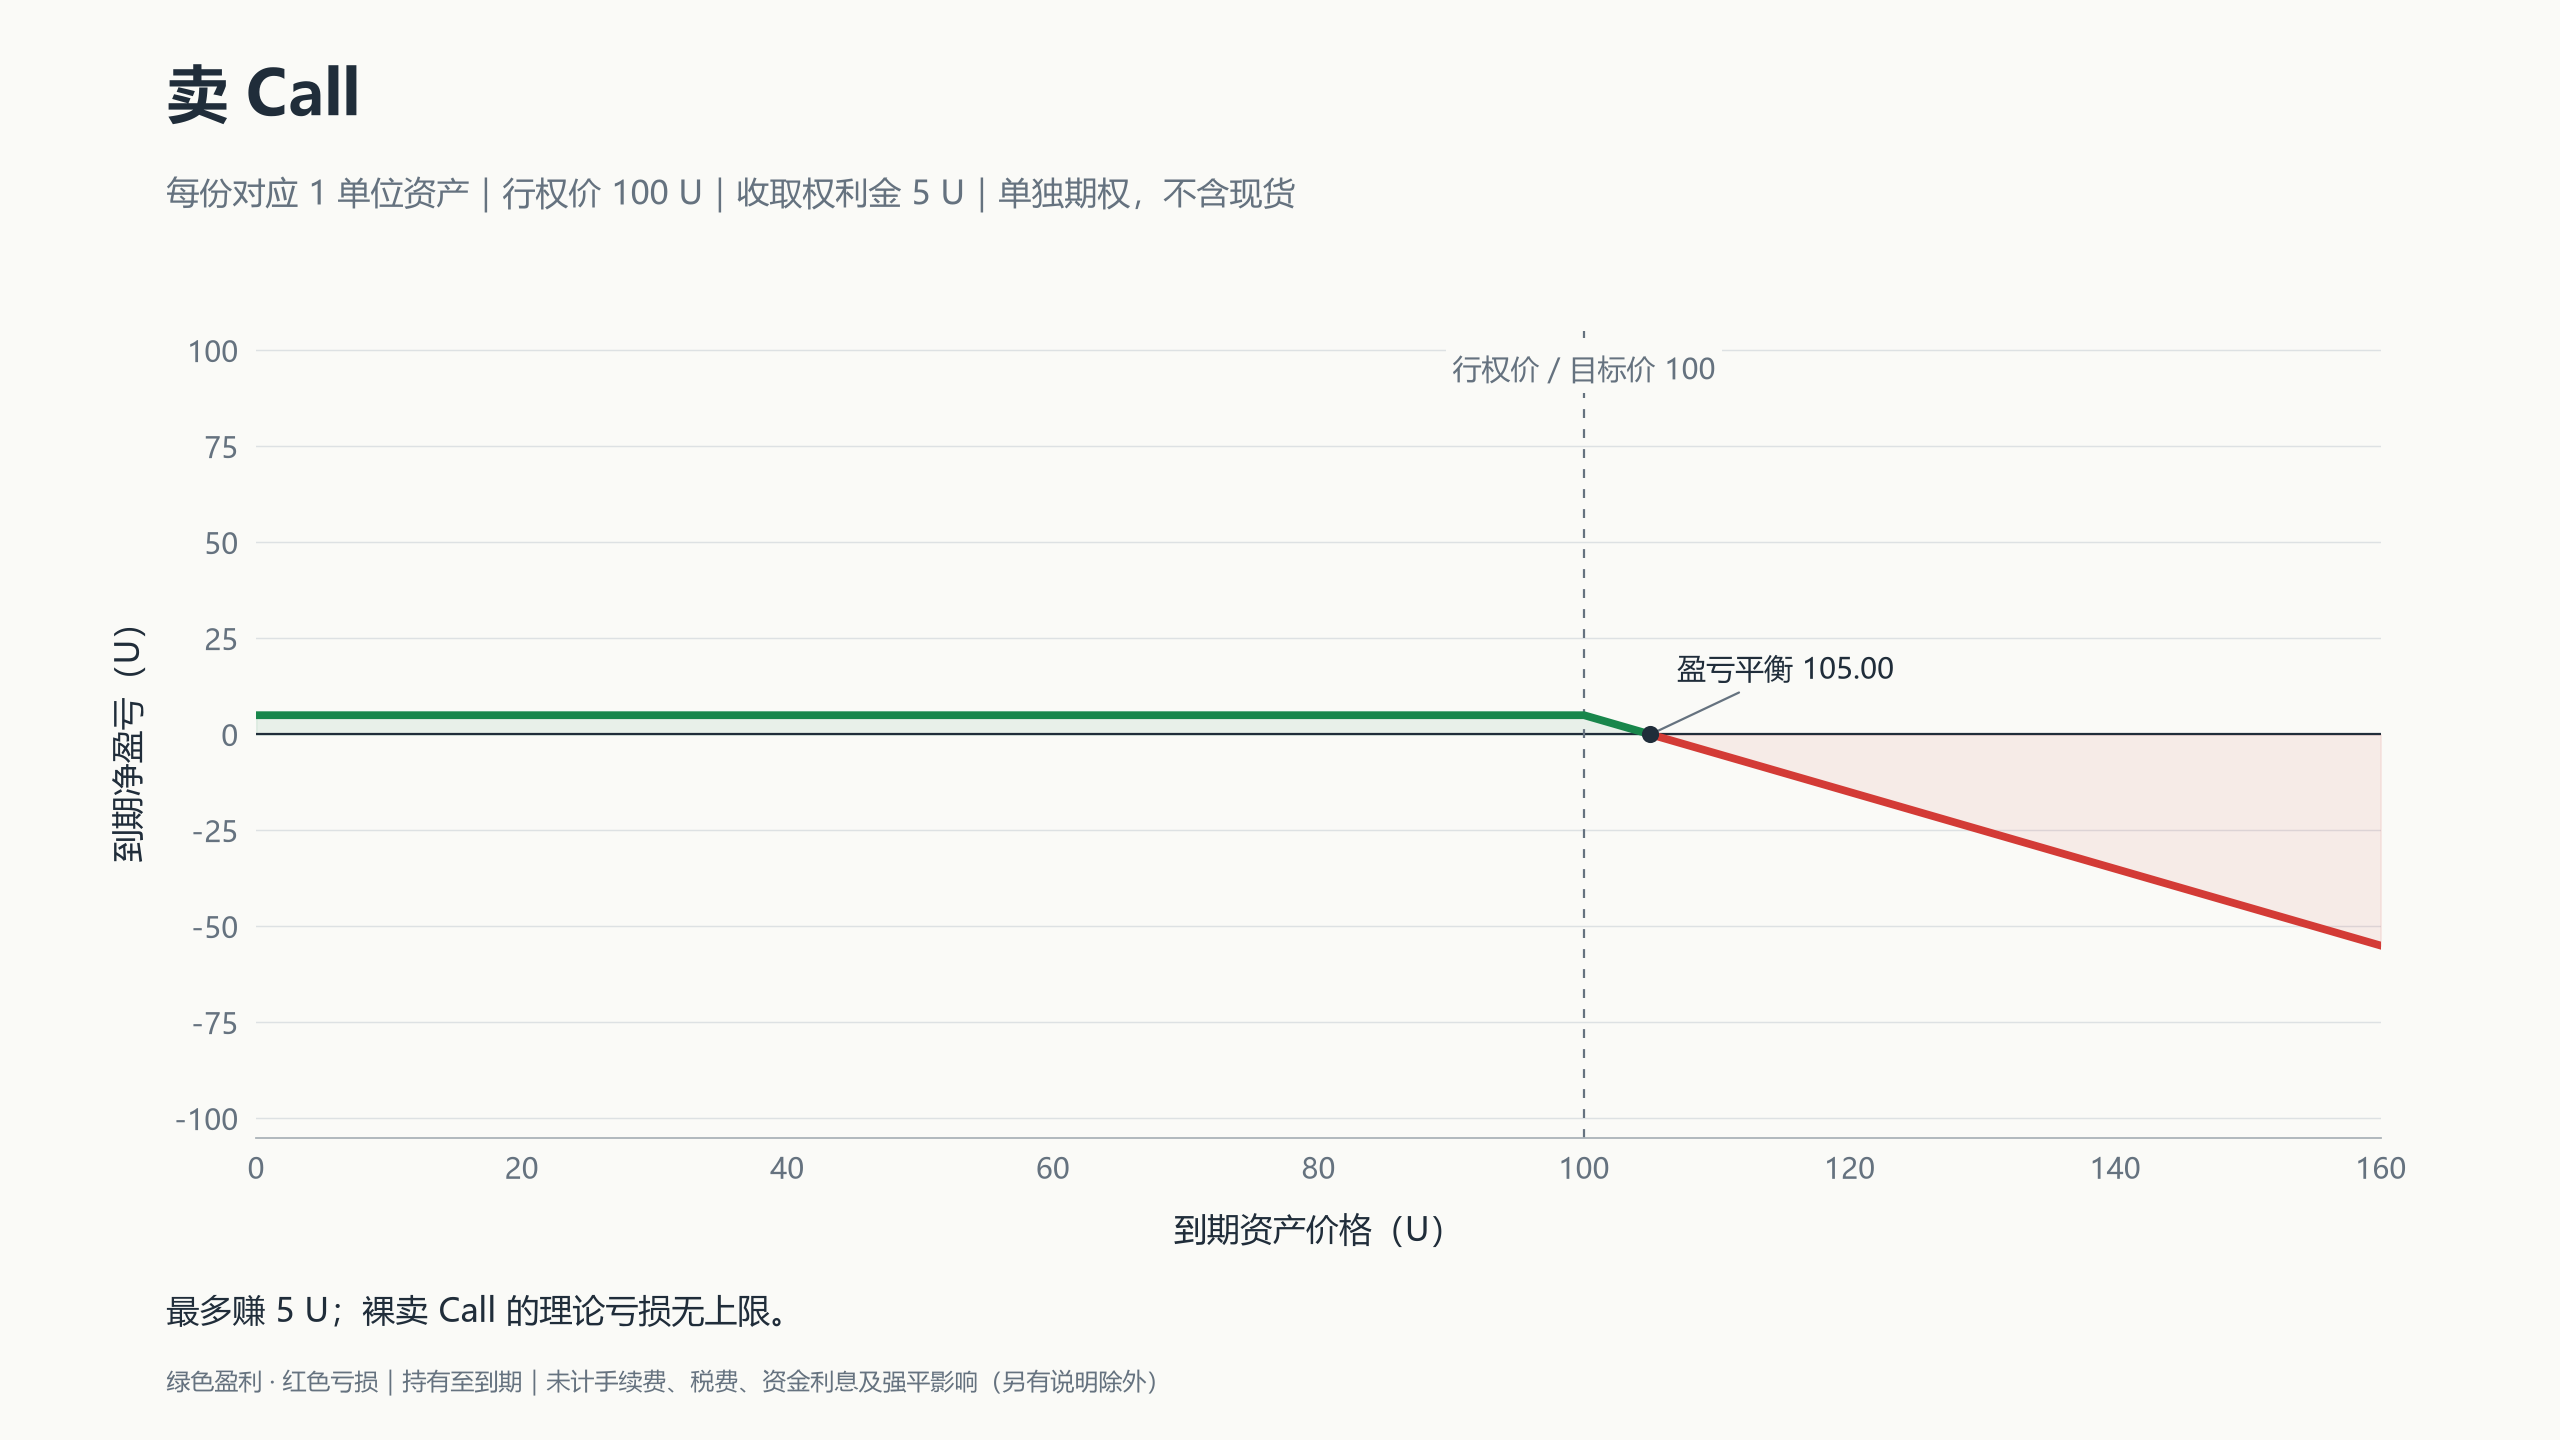
下面四张图统一假设:1 单位资产、行权价 100 U、权利金 5 U,不计费用。横轴是到期资产价格,纵轴是计入权利金后的净盈亏。绿色盈利,红色亏损。
买 Put:花钱获得卖出保障
到期跌到 80,按 100 卖出的权利值 20,扣去权利金后赚 15;到期在 100 或以上,亏掉 5。盈亏平衡点是 95。
卖 Put:收钱,承担接货或赔付义务
同样到期跌到 80,履约差额为 20,减去先收到的 5,净亏 15;到期在 100 或以上,最多赚 5。标的跌到零时,本例最多亏 95。
买 Call:花钱获得买入权利
到期涨到 103,权利值 3,但花了 5,仍亏 2;涨到 120,净赚 15。超过行权价,不代表已经回本;本例要涨过 105 才盈利。
卖 Call:收钱,承担卖出或赔付义务
到期涨到 120,要支付 20 的差额,扣去收到的 5,净亏 15。裸卖 Call 的理论亏损没有上限;若同时持有现货,还要加上现货的盈亏。
计算到期盈亏时,先算权利值:Call 看高于行权价多少,Put 看低于行权价多少,没有则为零。买方=权利值−权利金;卖方=权利金−权利值。
看懂盘口、IV 和 Delta
交易界面通常是一张“期权链”:选定到期日后,每一行对应一个行权价,左右分别是 Call 和 Put。
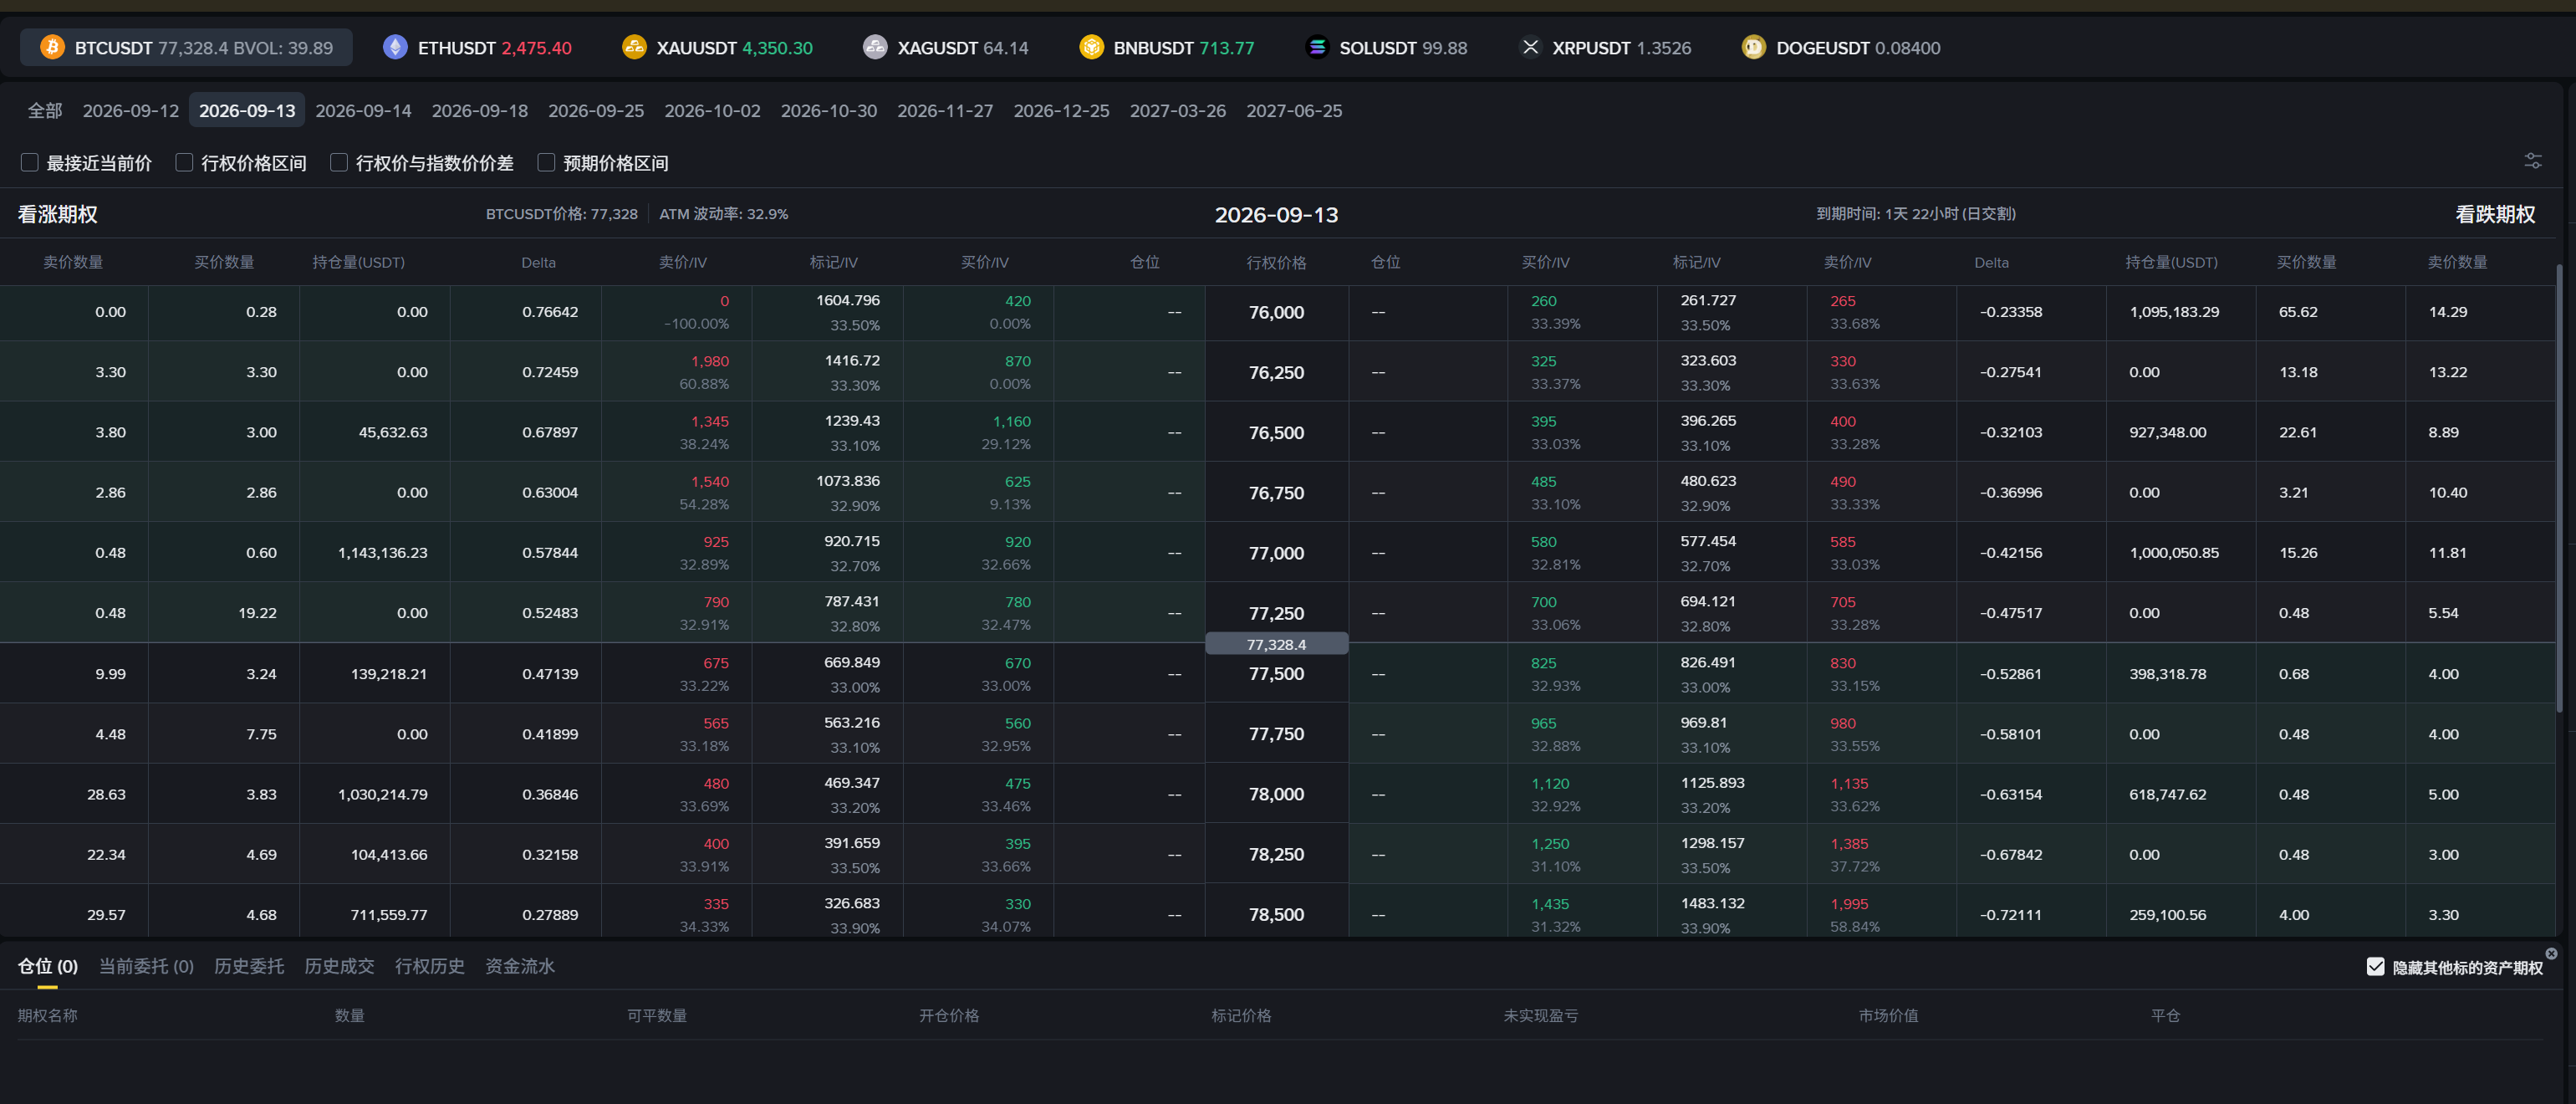
| 项目 | 读法 |
|---|---|
| 标的、到期日、行权价、Call/Put | 一起确定你交易的是哪份合约 |
| 买价 Bid/卖价 Ask | 别人愿意买/卖的价格;主动买看 Ask,主动卖看 Bid |
| 报价数量 | 该报价附近的可成交数量;大单可能成交在更差的价格 |
| 标记价格 Mark | 平台用于估值和风控的参考价,不保证能以此成交 |
| 买价 IV/卖价 IV/标记 IV | 分别由买价、卖价、标记价格反推的波动率 |
| Delta | 标的小幅变动时,期权价格大约变多少 |
| 持仓量/仓位 | 前者是市场数据,后者是自己的持仓;注意显示单位 |
例如截图中行权价 77,500 的 Call:买价约 670,卖价约 675。若以 675 买入,立即以 670 卖回,即使 BTC 没动,也损失 5 个报价单位,另加费用。总金额还要乘上数量与合约乘数。
盘口显示 0 或没有有效报价,通常表示这一侧缺少可成交挂单;不代表期权免费。标记价也不能代替实际成交价。
IV:从期权价格倒推的波动率
IV 是隐含波动率。定价模型假设一个波动率,算出期权价格;不断调整这个假设,直到价格与市场报价匹配,就得到 IV。OIC 说明
历史波动率看过去怎么涨跌,IV 看现在的期权报价包含了多少波动预期。其他条件相同,普通期权报价越高,反推的 IV 通常越高。
标记 IV 就是用标记价格反推的结果。屏幕上的 40% 通常是年化口径,不表示未来一定涨 40%,也不区分涨跌方向。
Delta:金额变化,不是收益率
假设 Call 的 Delta 是 0.47。其他条件不变,标的小幅上涨 1 U,期权价格大约上涨 0.47 U;买方受益,卖方相反。Put 的 Delta 若为 −0.6,标的上涨 1 U,期权价格则大约减少 0.6 U。OIC 说明
普通线性期权按每单位标的计算:
| 持仓 | Delta 通常范围 |
|---|---|
| 买 Call | 0 到 +1 |
| 卖 Call | −1 到 0 |
| 买 Put | −1 到 0 |
| 卖 Put | 0 到 +1 |
Delta 会变。同一份合约中,标的上涨,Call 买方的 Delta 通常更靠近 +1,Put 买方的 Delta 更靠近 0;下跌则相反。越接近到期,明显价内的 Call/Put 分别趋近 +1/−1,明显价外的趋近 0;平值附近变化最快。CME 说明
“价内”指 Call 的现价高于行权价,或 Put 的现价低于行权价;两者接近是平值,相反是价外。价内只说明有行权价值,不代表扣除权利金后赚钱。
两个容易混淆的地方:
- 期权链里纵向变化的是行权价。同一时刻,Put 行权价越高,通常越价内,买方 Delta 越靠近 −1,绝对值越大。
- 总持仓 Delta 可以大于 1。每份对应 1 单位资产,三份 Delta 为 0.6 的 Call,总 Delta 就是约 1.8。币本位计价或特殊合约要另看平台口径。
因此,不能拿固定 Delta 推算整段大行情,也不能把 Delta 0.5 理解成“期权涨了 50%”。
从开仓到到期:需要手动做什么?
开仓前确认:合约、每张对应数量、权利金与结算币种、费用、卖方保证金。美股标准期权常见一张 100 股,不能把这个倍数套给所有合约。
| 持仓 | 开仓时 | 提前结束 |
|---|---|---|
| 买方 | 支付权利金 | 卖出同一合约平仓 |
| 卖方 | 收权利金,满足保证金要求 | 买回同一合约平仓 |
卖掉已有的期权多头是平仓,与新建卖方仓位不同。欧式期权一般只能到期行权,但仍可在有对手盘时提前交易平仓;美式期权可能提前行权,卖方也可能提前被指派。
现金结算:通常到期自动处理
例如 Deribit 的期权到期自动处理,无需手动点行权。其 USDC 期权会先生成对应期货,再立即以 USDC 结算,最终经济效果是支付差额,账户不会因此自动获得 BTC 现货。合约规则
假设你卖出对应 1 ETH、行权价 2,800 U 的现金结算 Put,开仓收取 100 U,忽略费用:
| 到期结算价 | 到期处理 | 卖方整笔净盈亏 |
|---|---|---|
| 3,000 U | 期权失效,无差额赔付 | +100 U |
| 2,750 U | 向买方支付 50 U | +50 U |
| 2,500 U | 向买方支付 300 U | −200 U |
到期收到或支付的钱,不等于整笔交易的净利润。权利金已经在开仓时收付,到期不会再扣一遍。
实物交割:可能真的买入或交出股票
卖 Put 被指派,要按行权价付款接股;卖 Call 被指派,要按行权价交股并收款。很多券商有到期自动行权安排,具体门槛、资金与股票要求按券商规则执行。OIC 行权说明
不想接受到期结果,就在到期前主动平仓。前面四张收益图画的是“持有到期”,不能直接用来读取今天的平仓价格。
卖方保证金:估值加上一层风险缓冲
卖出对应 1 BTC 的 Call,不一定要先押入 1 BTC。交易所允许以部分保证金开仓,但保证金门槛不代表最大亏损。
| 金额 | 作用 |
|---|---|
| 权利金 | 卖期权收到的钱 |
| 初始保证金 IM | 开仓或增加仓位的资金要求 |
| 维持保证金 MM | 继续持仓的最低资金要求,随市场重新计算 |
以币安普通卖方模式、合约单位为 1 BTC 的期权为例:
IM=[V+max(10% × S,15% × S − D)]× Q
MM=[V+max(5% × S,7.5% × S − D)]× Q
S 是 BTC 指数价格,V 是每 1 BTC 对应的期权当前标记价格,Q 是对应 BTC 数量。D 是虚值金额:Call 取 max(行权价−S,0);Put 取 max(S−行权价,0)。max 表示取较大值。币安公式
自然语言就是:计入期权当前估值,再加与币价、虚值程度有关的缓冲,并设最低要求。
假设 BTC 为 100,000 USDT,Call 行权价 110,000,标记价 2,000,卖出数量对应 1 BTC,则 D=10,000:
- IM=2,000+max(10,000,15,000−10,000)=12,000 USDT。
- MM=2,000+max(5,000,7,500−10,000)=7,000 USDT。
币价向不利方向变化,或 IV 上升推高期权标记价,都可能增加资金压力。实际需追加多少,还取决于账户余额、其他仓位和费用;不足以维持仓位时可能被强平。
Deribit 与 OKX 的系数、计价币种和账户抵扣规则不同,不能直接套用上述币安公式。
例子一:双币赢
双币赢,也叫双币投资,可以理解为把期权卖方的收益结构包装成产品:
| 方向 | 投入资产 | 到期结果 | 对应结构 |
|---|---|---|---|
| 低买 | 稳定币 | 判定价≤目标价,按目标价换币;否则留在稳定币 | 现金担保卖 Put |
| 高卖 | 币 | 判定价≥目标价,按目标价换成稳定币;否则继续持币 | 持币卖备兑 Call |
本金及收益如何换币,按产品规则结算;判断依据是到期判定价,并非期间触及目标价。币安规则
这类结构可以手动用期权组合。使用现金结算期权时,实际换币还要另做现货交易,并匹配数量、费用与奖励口径。低买承担接货后的下跌,高卖让出目标价以上的上涨空间。
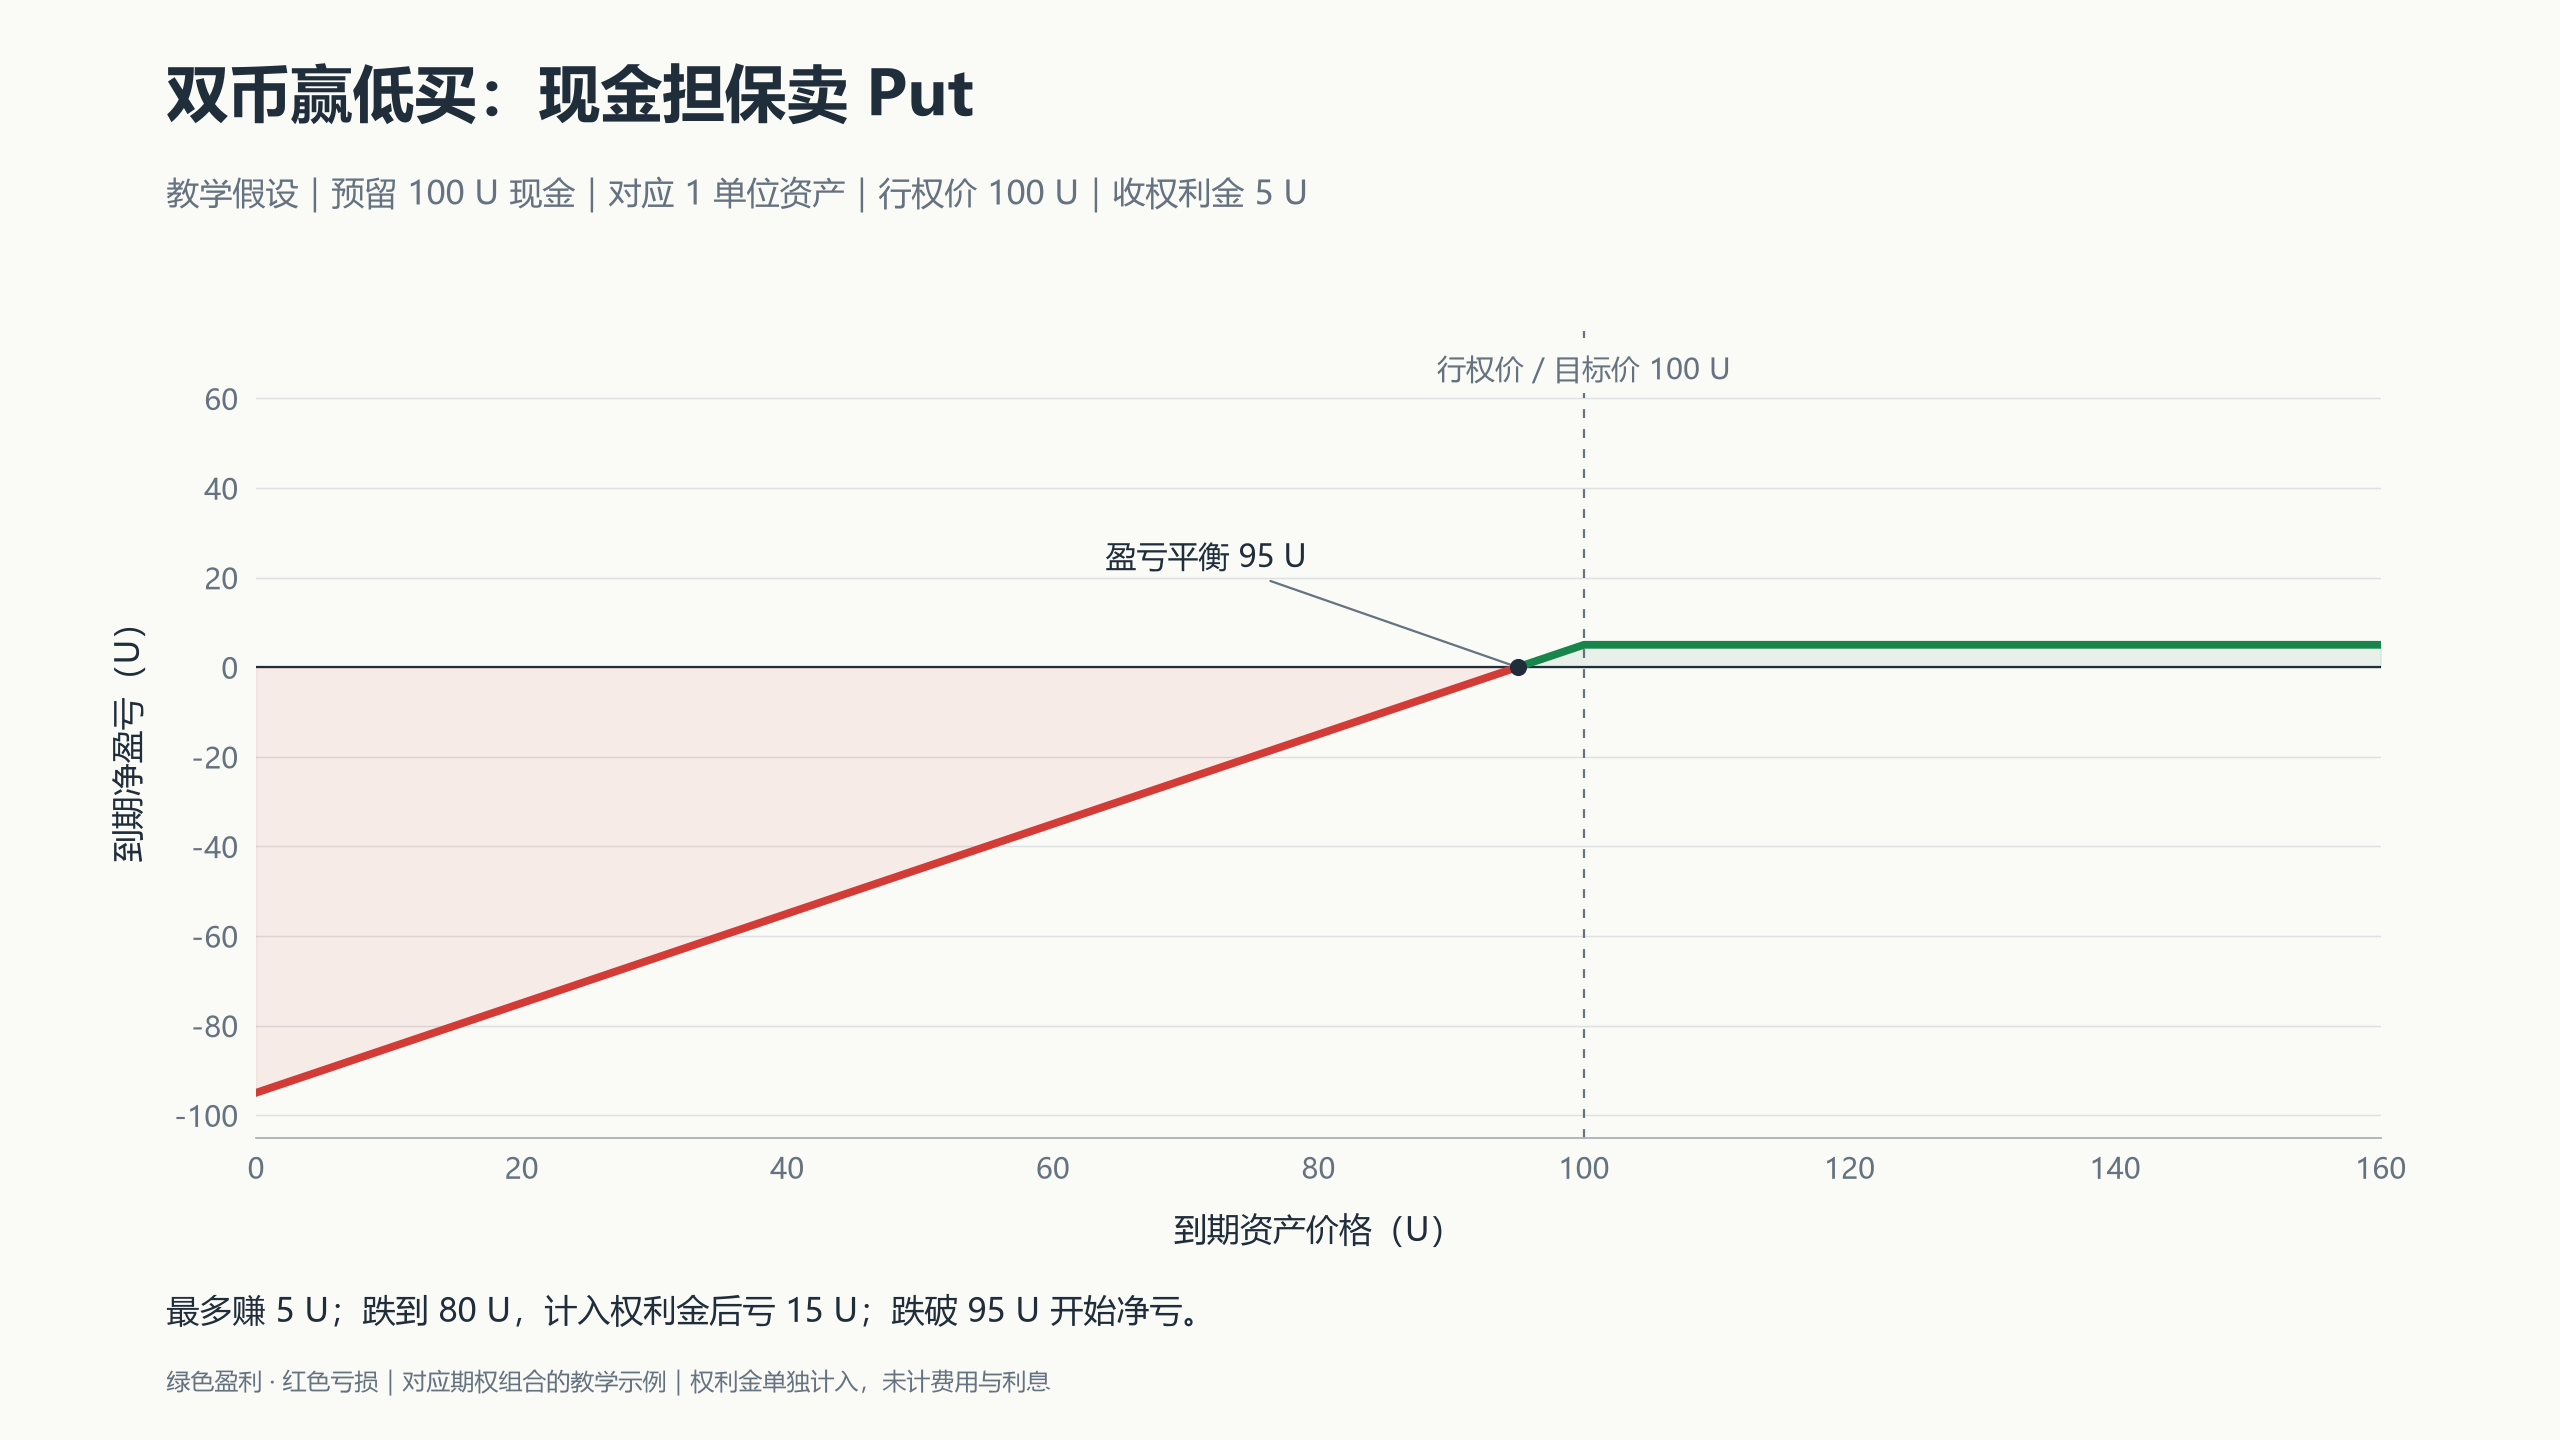
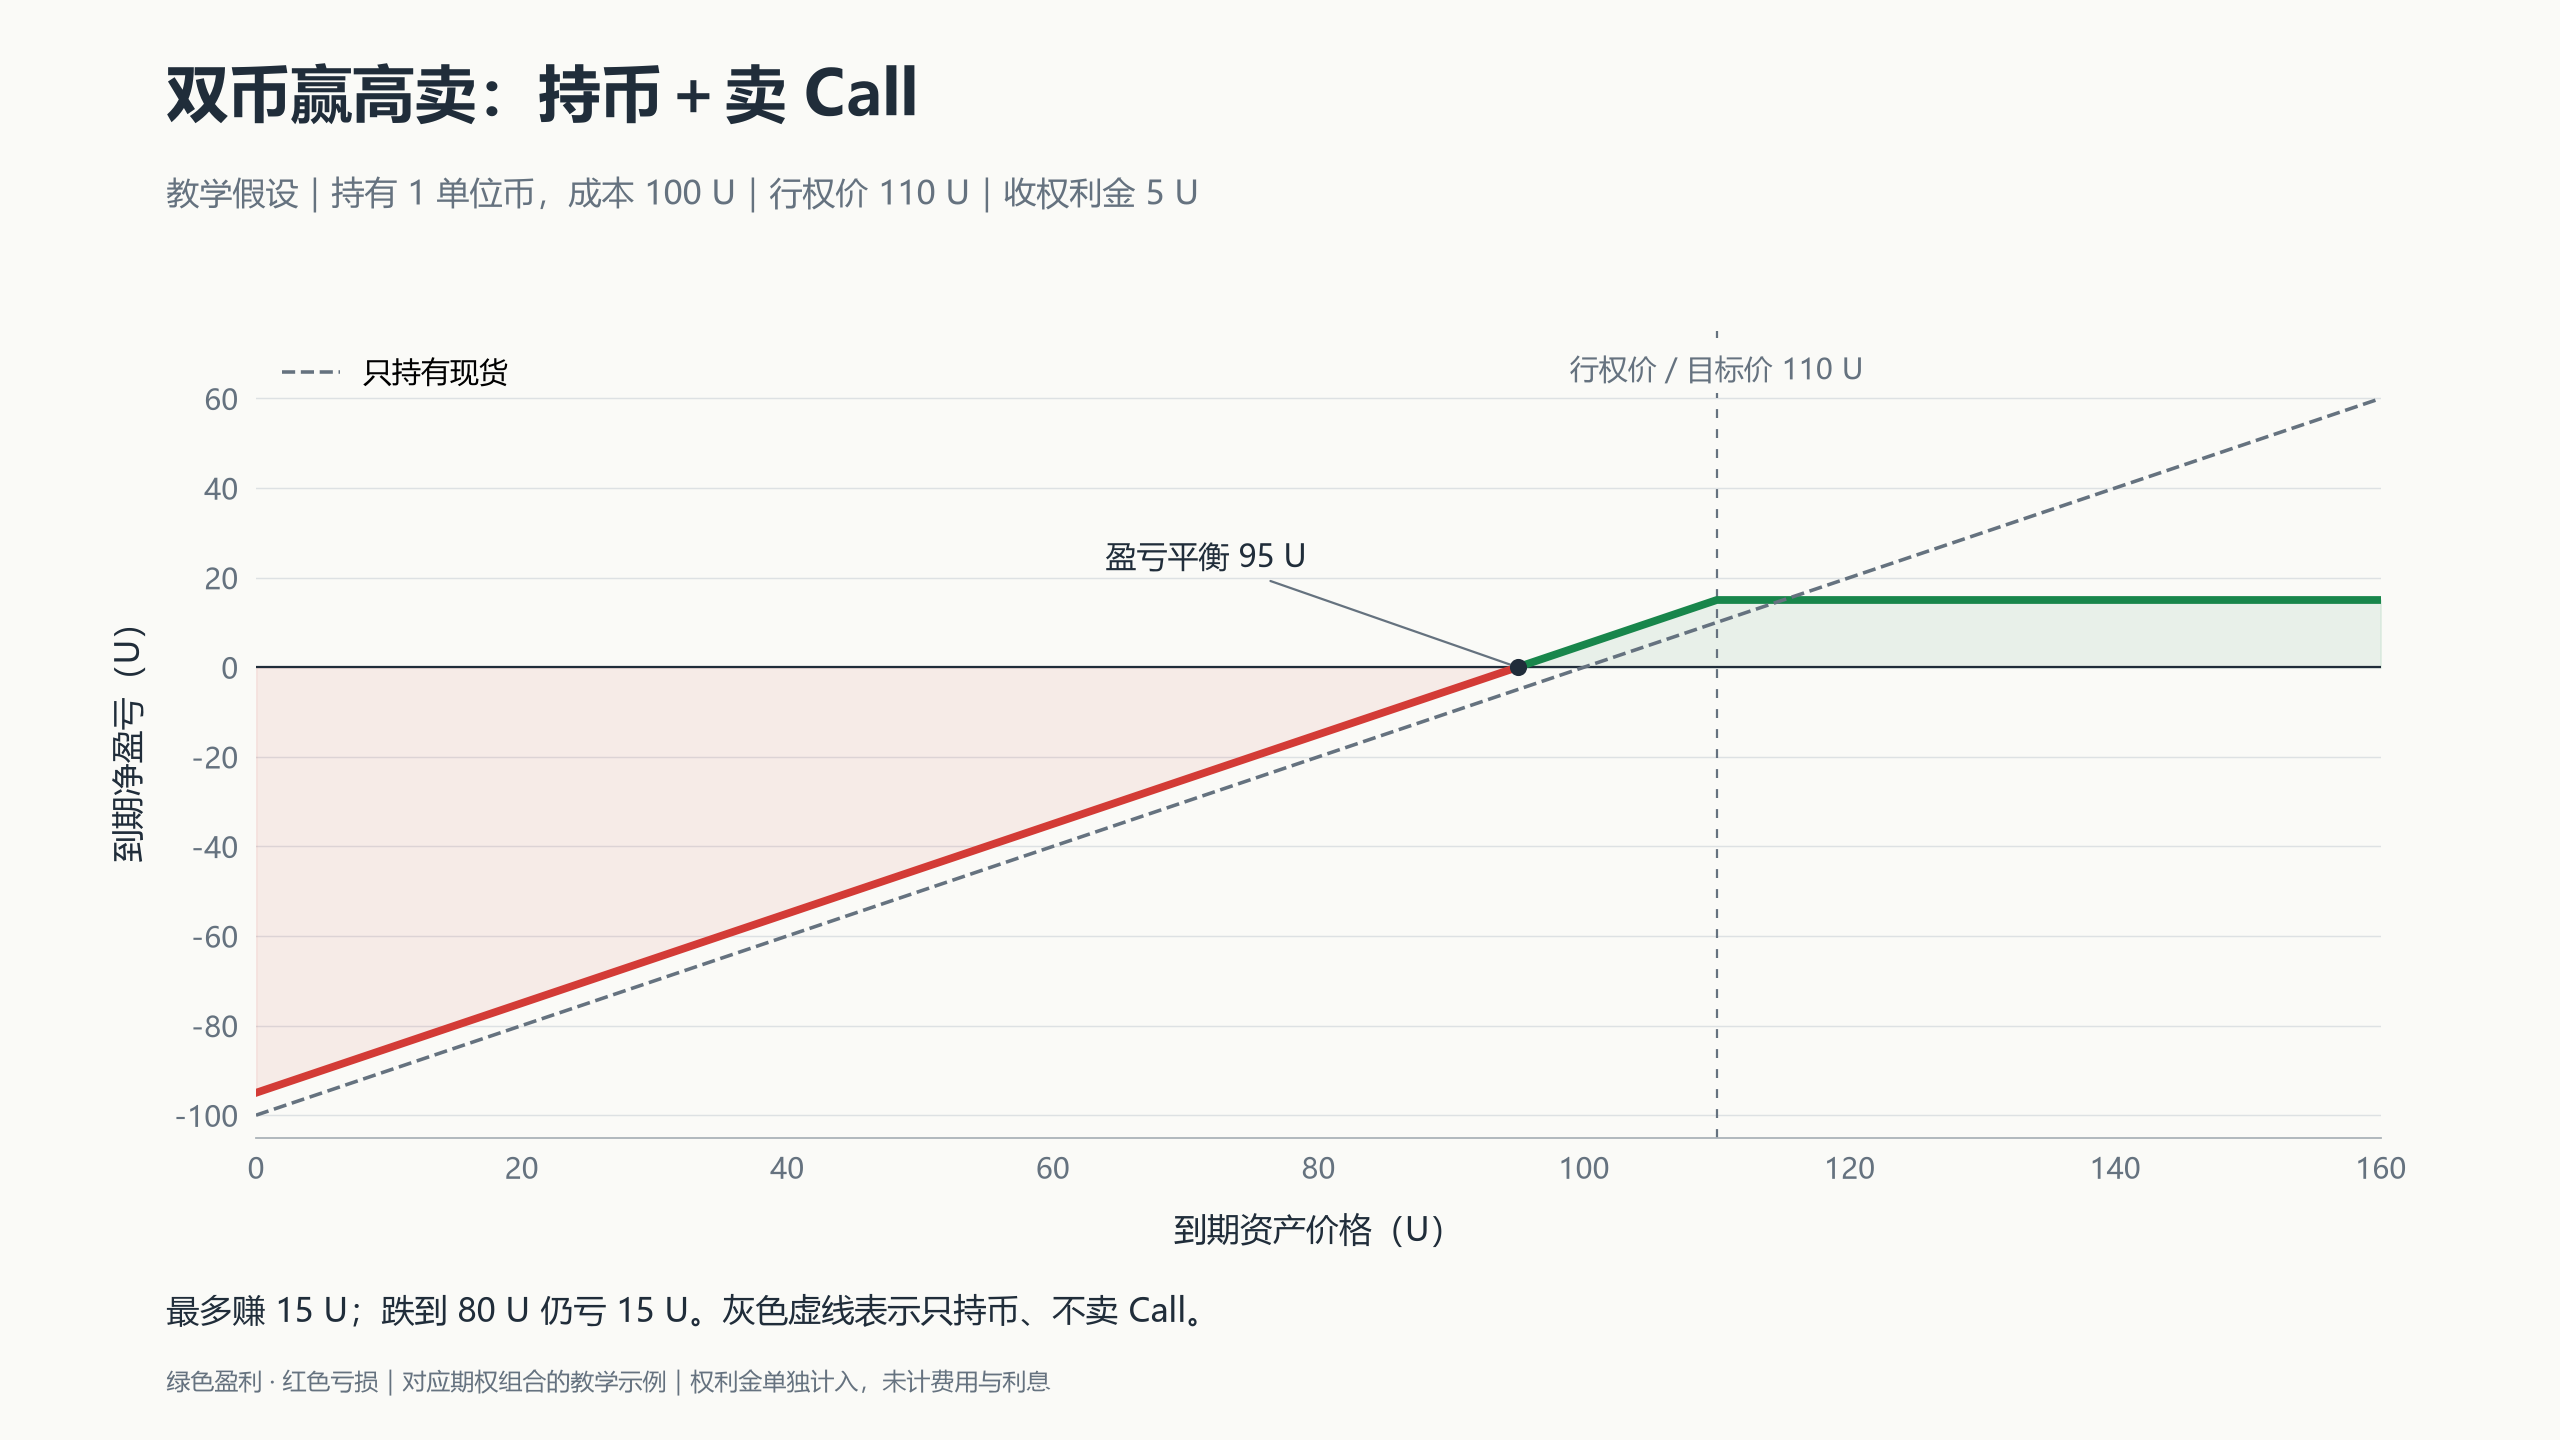
下面用对应的期权组合画出到期盈亏,均以 U 计价、计入权利金。图中权利金单独计算;具体双币赢产品若把收益与本金一起换币,金额需按其规则重算。
低买:现金担保卖 Put
预留 100 U,卖出对应 1 单位币、行权价 100 U 的 Put,收 5 U。到期在 100 U 以上,最多赚 5 U;跌到 80 U,按 100 U 接货,抵掉权利金后亏 15 U。盈亏平衡点为 95 U。
高卖:持币+卖 Call
持有成本 100 U 的 1 单位币,卖出行权价 110 U 的 Call,收 5 U。到期涨到 110 U 或以上,组合最多赚 15 U=10 U 涨幅+5 U 权利金;跌到 80 U,组合仍亏 15 U。盈亏平衡点为 95 U。
例子二:末日期权
末日期权,也叫 0DTE,是当天到期的普通 Put 或 Call。有人用它交易当天涨跌或做短时对冲,也有人卖出收取权利金。Cboe 说明
临近到期且价格靠近行权价时,Delta 可能迅速变化。买方可能很快亏掉全部权利金;卖方收到的钱少,也不代表风险小。
例子三:段永平的苹果与泡泡玛特操作
苹果:先收权利金,接受按约定价格接货
| 日期 | 操作或结果 | 标的价格 | 关键参数 |
|---|---|---|---|
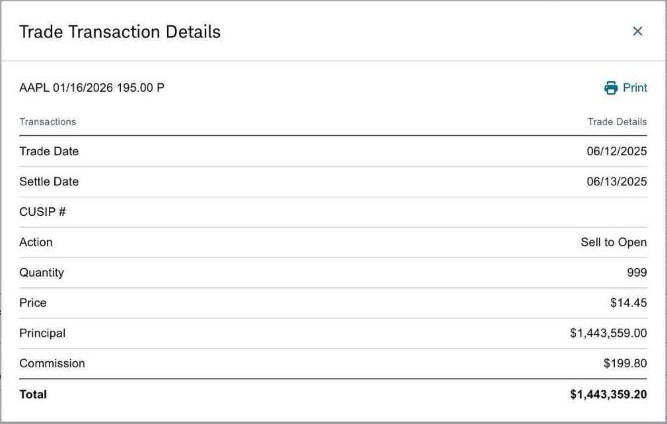
| 2025-06-12 | 卖出 999 张苹果 Put | 当日未复权收盘 199.20 美元;成交瞬间股价未披露 | 行权价 195;2026-01-16 到期;每张 100 股,显示权利金 14.45 美元/股 |
| 2026-01-16 | 到期收盘高于行权价 | 收盘 255.53 美元 | 若原仓位正常持有到期,Put 失效;按成交单扣开仓佣金的收款,保留约 144.34 万美元 |
如果被指派,他要按 195 美元买股,扣除约 14.45 美元权利金后,净成本约 180.55 美元;没有被指派,就留下权利金。
这里的到期收益是“原仓位持有至正常到期”的测算,未取得他的最终账户结算单。原帖所说约 18% 年化,还计入现金利息,分母采用扣除权利金后的净投入,不能直接当作这笔 Put 已实现的年收益率。
泡泡玛特:卖 Put、换股,以及持股卖 Call
| 日期 | 操作或记录 | 标的价格 | 参数或结果 |
|---|---|---|---|
| 2026-04-09 | 公开表示开始卖 Put,准备建仓 | 披露日收盘 152.70 港元;实际开仓价未确认 | 宣布泡泡玛特的“保险公司”开张 |
| 2026-04-14 | 披露卖 Put 数量已满 | 逐笔开仓日及股价未披露 | 225,000 张×200 股=4,500 万股对应数量,尚不等于已持有这些股票 |
| 2026-04-29 | 四月 Put 到期 | 收盘 156.80 港元 | 高于报道所述的 150 港元行权价,该部分正常到期失效,保留权利金 |
| 2026-05-07 | 披露把中国神华换成泡泡玛特 | 换股成交价未披露 | 确认通过买股建立持仓 |
| 2026-07-30 | 港交所记录权益变动 | — | 申报好仓由 7.65% 降至 5.55%;这是权益变动日 |
| 2026-08-05 | 回应后续 Put 到期 | 该批开仓价未披露 | 与四月到期批次分开;具体合约参数未完整公开 |
| 2026-08-05 | 确认部分股票被 Call 走 | 相关持股成本未完整公开 | 由此前卖出的 Call 导致交股,与 Put 到期是两件事 |
| 2026-08-06 | 回顾买股时同步卖 Call | 161 港元,为本人所述买股价 | 举例卖出一个月、行权价 162.5 港元的 Call;实际成交日未公开 |
| 2026-09-01 | 港交所记录新增衍生工具购股义务 | 未确认 | 持股和期权交易仍在延续 |
表中“披露日”与“成交日”分别标注;收盘价不等于下单瞬间价格。150 港元行权价只对应报道所述合约,不能套到全部 225,000 张。
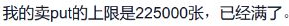
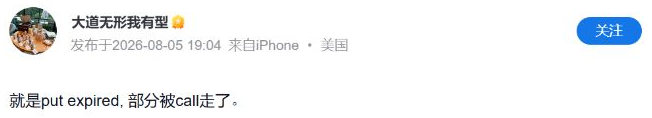
公开记录能确认四月部分 Put 的到期结果,以及后续部分股票交付。不能据此认定 225,000 张全部被指派接货,也无法算出整组投资的最终总盈亏;还缺各批权利金、股票成本与后续交易记录。
六个追问:为什么不直接买股票?
1. 涨了只赚权利金,跌了还可能亏,为什么卖 Put 算建仓?
它是在安排一个可能发生的买入。拿苹果这笔交易说,被指派就按 195 美元买股,扣权利金后的净成本约 180.55;未被指派,就只留下权利金。代价是可能没买到,也可能接货后继续跌。策略说明
真正接到股票以后,后续上涨仍属于持有人,除非又卖了 Call 限制上涨。“最多赚权利金”说的是那笔 Put,不是此后持股的全部收益。
他原本也已有苹果持仓:H&H 的 2025 年一季度申报早于这笔卖 Put。旧持仓参与上涨,新 Put 安排潜在加仓,两者可以同时存在。SEC 持仓表
2. 那为什么不直接买股?他本人怎么解释?
直接买股能立即参与全部涨跌;卖 Put 则接受“没买到,只收权利金”的结果。合约做多也能提供上涨敞口,但不等于拥有股票,也不是同一收益结构。
泡泡玛特这一次,他说自己大部分资金已经投在其他资产中,需要时间决定用哪些持仓来换。4 月 14 日,他解释先卖 Put,同时考虑换仓;次日又补充了下面这句。4 月 14 日直接回复
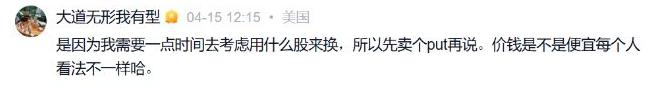
这解释了他的资金安排,但卖 Put 仍要满足保证金和接货付款要求。公开资料没有披露其完整担保方式。
他也不认为卖 Put 总比买股好。2023 年的回复提到,喜欢的公司价格不高不低、手里有闲钱时可以考虑;特别便宜时只卖 Put,可能错过持股的大机会。2023 年本人回复
3. 161 买股,再卖 162.5 的 Call,涨多了不就亏了吗?
要把股票和 Call 一起算。假设每股买入价 161,卖 162.5 Call 收 5 港元。5 港元是教学假设,不是他的已核实成交价;以下为到期每股盈亏,不计费用。
| 到期股价 | 股票盈亏 | 卖 Call 盈亏 | 合计 |
|---|---|---|---|
| 150 | −11 | +5 | −6 |
| 161 | 0 | +5 | +5 |
| 170 | +9 | −2.5 | +6.5 |
| 200 | +39 | −32.5 | +6.5 |
到期股价达到 162.5 后,组合收益封顶于 6.5;跌破 156=161−5 才开始净亏损。涨到 200 时,他比单独持股少赚,但组合本身仍盈利。备兑 Call 说明
4. 为什么“买股+卖 Call”能替代卖 Put?
段永平在 8 月 6 日说,卖 Put 存在数量约束,所以有时改为买股时同时卖备兑 Call,并举出 161/162.5 的操作。
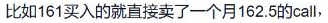
用同一标的、同一到期日、同一行权价 162.5 比较:假设 Call 权利金 5、Put 权利金 6.5,股票现价 161,忽略利息、分红、费用及提前行权。
| 路径 | 净成本 | 到期 150 | 到期 170 |
|---|---|---|---|
| 备好现金,卖 Put | 162.5−6.5=156 | 接到股票,亏 6 | Put 失效,赚 6.5 |
| 买股票,卖备兑 Call | 161−5=156 | 股票留下,亏 6 | 按 162.5 交股,赚 6.5 |
两条路径都接受:低于行权价留下股票,高于行权价留下现金。这组假设满足简化的期权平价关系;实际报价、保证金要求与提前行权风险未必相同。平价关系说明
5. 这是否说明他觉得 161 是底、162.5 是顶?
这些价格说明他接受怎样的买卖条件,不能直接证明他在预测短期顶底。
2026 年 3 月,网友把他的英伟达期权操作解释成短期区间判断,他明确说“我其实完全没有对短期的预期”,并强调长期价值。

接受少赚一部分上涨,与判断它不会涨,是不同的取舍。
6. 四月 Put 到期,七月底的权益变化又是什么?
四月已到期的是当时那批 Put;7 月 30 日是港交所记录的权益变动日。8 月 5 日,他说明其中既有后续 Put 到期,也有此前卖出的 Call 导致部分股票交付。
Put 对应可能接货,Call 对应可能交股。申报好仓还包含衍生权益,比例下降不能全部换算成卖出了等量现货。后续合约的参数没有完整公开,不能把几个月的交易并成同一笔。
原文与数据来源
查看本人回复索引、交易记录和行情来源
产品规则和行情资料沿用截至 2026 年 9 月 20 日的核查;本次重新查看了所配截图的原帖。截图均为原页面或公开成交单的局部,未改写图中文字。教学价格与已披露交易分别标注。
段永平本人回复
| 日期 | 内容 | 原文 |
|---|---|---|
| 2023-03-18 | 卖 Put 的常见情境;特别便宜时可能错过机会 | 回复 |
| 2026-03-23 | 英伟达讨论:澄清短期价格预测 | 原帖 |
| 2026-04-14 | 泡泡玛特:资金已有安排,先考虑换仓 | 直接回复 |
| 2026-04-15 | 12:15 解释换股时间;11:38 说明合约数量、乘数与到期日 | 讨论页 |
| 2026-08-05 | Put 到期与股票被 Call 走;20:06 有补充 | 原帖 |
| 2026-08-06 | 数量约束下的买股+卖 Call;161/162.5 示例 | 原帖 |
交易记录与行情
- 苹果:本人原帖与成交图片、开仓日未复权行情、开仓行情交叉核对、到期历史行情、到期行情交叉核对。H&H 申报主体与期间对应公开机构组合,不代表他的全部个人账户。
- 泡泡玛特四月:操作与到期报道、本人披露 225,000 张、港交所每张 200 股规格、4 月 9 日收盘参考、4 月 29 日到期收盘。
- 泡泡玛特后续:5 月换股披露、港交所 7 月 30 日权益事件、9 月 1 日权益事件。
合约、保证金、IV、Delta 与双币投资的官方资料已在对应段落链接。部分雪球回复需展开评论或登录,正文已保留理解案例所需的关键信息。